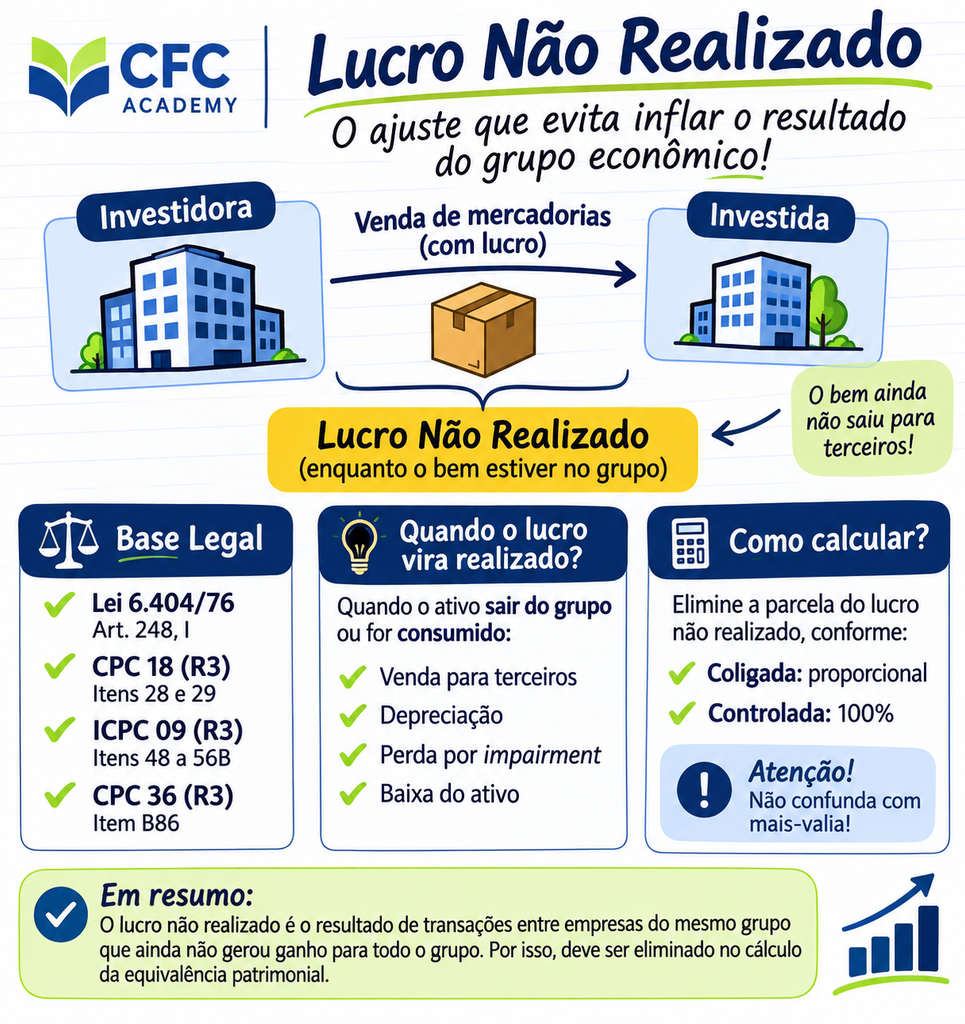
O lucro não realizado é o lucro de uma transação feita entre empresas do mesmo grupo enquanto o ativo negociado ainda não saiu para terceiros. Pelo CPC 18, esse valor não pode inflar o resultado de equivalência patrimonial da investidora.
O tema é um clássico de contabilidade avançada e do bloco societário das provas. Bancas como FGV e FCC cobram o assunto, que também interessa a quem estuda o método da equivalência patrimonial (MEP) para o Exame de Suficiência.
A dificuldade está em saber quanto eliminar no cálculo da equivalência patrimonial: uma parte proporcional ou 100% do lucro. A resposta depende de a investida ser coligada ou controlada e de quem vendeu para quem.
Este artigo explica o conceito, a base legal já atualizada pelo CPC 18 (R3) e pela ICPC 09 (R3), as fórmulas, exemplos numéricos, a consolidação, o aspecto tributário e questões de banca comentadas.
O que é lucro não realizado
Lucro não realizado é o resultado de uma operação de venda entre investidora e investida cujo ativo permanece dentro do grupo econômico. Enquanto o bem não chega a terceiros, o lucro só existe da porta para dentro.
A Lei das S.A. fala em resultados não realizados, expressão que alcança lucros e prejuízos. No dia a dia contábil, o termo mais usado é “lucros não realizados”.
Pense em uma coligada que vende mercadorias à investidora com margem de lucro. Se a mercadoria continua no estoque da compradora, o grupo como um todo ainda não ganhou nada com ela.
Sem o ajuste, o investidor reconheceria pela equivalência patrimonial um lucro que ele mesmo ajudou a criar. Bastariam transações entre empresas ligadas para fabricar resultado.
Quando o lucro não realizado vira lucro realizado
O ganho passa a ser lucro realizado à medida que o ativo sai do grupo ou é consumido. A ICPC 09 (R3), item 50A, lista as hipóteses:
- venda do ativo em operações com terceiros;
- depreciação, no caso de imobilizado;
- perda por redução ao valor recuperável (impairment);
- baixa do ativo por qualquer outro motivo.
Em prova, o caso clássico é o de estoque. A parcela dos produtos ainda não vendidos a terceiros define o tamanho do lucro não realizado.
Lucro não realizado não se confunde com mais-valia
Outro ajuste do MEP costuma gerar confusão: a mais-valia. Ela é a diferença entre o valor contábil e o valor justo dos ativos líquidos da investida, na proporção da participação adquirida.
A mais-valia nasce na compra da participação societária. O lucro não realizado nasce depois, em vendas dentro do grupo.
Base legal do lucro não realizado: Lei 6.404/76, CPC 18 e ICPC 09
Três normas sustentam o tema. A Lei das S.A. dá o comando, o Pronunciamento Técnico CPC 18 (R3) trata de coligadas e controladas em conjunto, e a ICPC 09 (R3) detalha a aplicação do método e cuida das controladas.
| Norma | O que estabelece | Onde está |
|---|---|---|
| Lei 6.404/76 | O patrimônio líquido da investida, base de cálculo do MEP, não inclui resultados não realizados | art. 248, I |
| CPC 18 (R3) / NBC TG 18 (R4) | Transações com coligadas e empreendimentos controlados em conjunto | itens 28 e 29 |
| ICPC 09 (R3) | Detalhamento para coligadas e controladas em conjunto | itens 48 a 54 |
| ICPC 09 (R3) | Operações entre controladoras e controladas e entre controladas | itens 55 a 56B |
| CPC 36 (R3) | Eliminação integral nas demonstrações consolidadas | item B86 |
Lei 6.404/76, art. 248, inciso I
O art. 248 trata dos investimentos avaliados pela equivalência patrimonial no balanço patrimonial da companhia. O inciso I exclui do patrimônio líquido da investida os resultados não realizados decorrentes de negócios com a investidora ou com outras sociedades coligadas ou controladas por ela.
A antiga Instrução CVM 247/96, hoje revogada, detalhava o conceito. Havia lucro não realizado quando o lucro da investida estava embutido no custo de aquisição de ativos mantidos no balanço da investidora ou de outra empresa do grupo.
CPC 18 (R3), item 28
Muita gente ainda busca a norma como “CPC 18 – Investimentos em Coligadas e Controladas”. O título atual é Investimento em Coligada e em Empreendimento Controlado em Conjunto, com correlação às normas internacionais de contabilidade (IAS 28).
Pelo item 28, o resultado de transações entre o investidor e sua coligada só é reconhecido na parcela que cabe aos outros investidores, independentes do grupo. A parte do investidor nesse resultado deve ser eliminada.
A regra vale para os dois sentidos da operação e alcança o empreendimento controlado em conjunto, em que as partes têm direitos sobre os ativos líquidos do negócio. O investidor, aqui, inclui suas controladas consolidadas.
A redação vigente do item 28 se refere a ativos que não constituem um negócio. A venda de um negócio à coligada segue o item 31A, com reconhecimento integral do ganho ou da perda.
ICPC 09 (R3), itens 48 a 56B
O nome completo da interpretação é Demonstrações Contábeis Individuais, Demonstrações Separadas, Demonstrações Consolidadas e Aplicação do Método da Equivalência Patrimonial. Os itens 48 a 54 cuidam de coligadas e controladas em conjunto; os itens 55 a 56B, das operações com controladas.
O que mudou com o CPC 18 (R3)
Quem estuda por material antigo precisa de atenção. O CPC 18 (R2) também tratava de controladas, nos itens 28A a 28C.
A versão R3 vale para exercícios iniciados a partir de 1º de janeiro de 2025 (Resolução CVM 211/2024). O título perdeu a referência a controladas, e os itens 28A a 28C deixaram de existir.
As regras de controladas nas demonstrações contábeis individuais ficaram concentradas na ICPC 09 (R3), aprovada pela Resolução CVM 212/2024 com a mesma vigência. No CFC, a norma equivalente ao pronunciamento é a NBC TG 18 (R4).
A lógica de eliminação continua a mesma. O que mudou foi o endereço da regra, e isso pode aparecer em questões literais.
Revisão em andamento
Em outubro de 2026, CPC, CFC e CVM abriram consulta pública (Edital SNC 02/2026) para rever os itens 28 e 30 e excluir os itens 31A e 31B do CPC 18 (R3). O prazo para sugestões terminou em 3 de novembro de 2026.
A minuta mantém o reconhecimento apenas na parcela dos outros investidores. A alteração só vale depois de aprovada por resolução, então confira a redação vigente antes da prova.
Transações ascendentes (upstream) e descendentes (downstream)
A direção da venda mostra em qual resultado está o lucro não realizado em transações dentro do grupo. É o primeiro dado a identificar no enunciado.
| Transação | Quem vende | Quem compra | Onde o lucro está registrado |
|---|---|---|---|
| Descendente (downstream) | Investidora | Investida | No resultado da própria investidora |
| Ascendente (upstream) | Investida | Investidora | No lucro líquido da investida |
Para fixar, imagine o controlador ou investidor no andar de cima do organograma. Venda que desce é downstream; venda que sobe é upstream.
Existe ainda a venda entre controladas do mesmo grupo. A ICPC 09 (R3) dá a ela o mesmo tratamento da venda da controlada para a controladora.
Como calcular o lucro não realizado, passo a passo
Para calcular o lucro não realizado, a conta é a mesma em coligadas e controladas: lucro apurado na venda multiplicado pelo percentual do ativo que ainda está no grupo.
- Apure o lucro da operação: preço de venda menos custo.
- Identifique o percentual do lote que continua com a compradora.
- Multiplique um pelo outro para chegar ao valor do lucro a eliminar.
Lucro não realizado = Lucro na venda × % do ativo ainda em poder do grupo
O que muda entre coligada e controlada é o passo seguinte: quanto desse valor entra, para fins de cálculo, no ajuste da equivalência patrimonial.
Cuidado com a base da margem de lucro
As bancas variam a forma de informar a margem. Confira se ela incide sobre o preço de venda ou sobre o custo.
- Lucro de 30% sobre a venda de R$ 10.000: lucro de R$ 3.000.
- Lucro de 20% sobre o custo, com venda de R$ 480.000: custo de R$ 400.000 (480.000 ÷ 1,20) e lucro de R$ 80.000.
E os tributos?
Tecnicamente, o lucro não realizado é considerado líquido dos tributos sobre o lucro. No exemplo do item 50 da ICPC 09 (R3), a venda de um ativo com lucro de $ 400.000 e tributos de $ 150.000 entra no cálculo por $ 250.000.
Em prova, se o enunciado não citar tributos ou disser que a operação não é tributada, use o lucro da operação sem deduções.
Lucro não realizado em coligadas: eliminação proporcional
Nas operações com coligadas e empreendimentos controlados em conjunto, a investidora elimina apenas a sua parte no lucro não realizado. A parcela dos demais sócios, independentes do grupo, é considerada realizada.
A razão é econômica. Se a participação da investidora é de 30%, 70% do negócio foi feito, na prática, com terceiros.
Ao final de cada período, a investidora ajusta o valor contábil do investimento pela aplicação do método de equivalência patrimonial. O ajuste do lucro não realizado entra nessa conta:
Resultado de MEP = (Lucro líquido da coligada × % de participação) − (Lucro não realizado × % de participação)
Na venda ascendente, a ICPC 09 (R3), item 53, apresenta o cálculo do MEP de outro jeito: (Lucro da coligada − Lucro não realizado) × %. O lucro não realizado sai da base antes da aplicação do percentual de participação, e o número final é idêntico.
Exemplo 1: coligada vende para a investidora e todo o lote está em estoque
A Alfa S.A. (investidora A) tem 30% da Beta S.A. (coligada B). O lucro líquido total da coligada B em 2025 foi de R$ 500.000.
No ano, a Beta vendeu mercadorias à Alfa por R$ 80.000, com custo de R$ 60.000. Todo o lote segue no estoque da Alfa.
- Lucro na venda: 80.000 − 60.000 = R$ 20.000
- Lucro não realizado: 20.000 × 100% = R$ 20.000
- Resultado de MEP: (500.000 × 30%) − (20.000 × 30%) = 150.000 − 6.000 = R$ 144.000
Contabilização na Alfa:
- D – Investimentos em Coligadas (ativo): R$ 144.000
- C – Resultado de Equivalência Patrimonial (resultado): R$ 144.000
Exemplo 2: parte do lote já foi vendida a terceiros
Mesmos dados do Exemplo 1, mas a Alfa já revendeu 60% das mercadorias a terceiros. Restam 40% em estoque.
- Lucro não realizado: 20.000 × 40% = R$ 8.000
- Resultado de MEP: (500.000 × 30%) − (8.000 × 30%) = 150.000 − 2.400 = R$ 147.600
Quanto mais o estoque gira para fora do grupo, menor o ajuste.
Exemplo 3: investidora vende para a coligada (downstream)
Agora é a Alfa que vende mercadorias à Beta por R$ 120.000, com custo de R$ 90.000. Metade do lote permanece no estoque da Beta, que apurou lucro líquido de R$ 500.000.
A Alfa calcula a equivalência patrimonial sobre o lucro da Beta e depois elimina a sua parte no lucro não realizado:
- Lucro na venda, registrado no resultado da Alfa: R$ 30.000
- Lucro não realizado: 30.000 × 50% = R$ 15.000
- Parcela a eliminar: 15.000 × 30% = R$ 4.500
- Efeito líquido da participação no resultado da Alfa: 150.000 − 4.500 = R$ 145.500
A Alfa contabiliza a venda normalmente: receita, custo e tributos não são eliminados. O ajuste de R$ 4.500 aparece logo após o resultado de equivalência patrimonial, contra conta retificadora do investimento (ICPC 09 (R3), itens 51 e 52).
Lançamentos na Alfa, com nomes de contas ilustrativos:
- D – Investimentos em Coligadas (ativo): R$ 150.000
- C – Resultado de Equivalência Patrimonial (resultado): R$ 150.000
- D – Lucro não realizado em operações com coligadas (resultado): R$ 4.500
- C – Lucros a realizar, retificadora de Investimentos (ativo): R$ 4.500
Lucro não realizado em controladas: eliminação integral
Nas operações entre controladora e controlada, e entre controladas, o lucro não realizado é eliminado por inteiro. Pela ICPC 09 (R3), item 55, ele só é reconhecido quando o ativo for realizado por uso, venda ou perda.
A justificativa é que o controlador comanda as duas pontas do negócio. Para o grupo, vender para a controlada equivale a mudar o estoque de prateleira.
A diferença entre downstream e upstream está no ponto do cálculo em que os 100% são deduzidos.
Controladora vende para a controlada (downstream)
O lucro está no resultado da própria controladora. Ela elimina 100% do lucro contido no ativo que ainda está no grupo, contra a conta de investimento (item 55B).
Efeito no resultado = (Lucro da controlada × % de participação) − Lucro não realizado
Exemplo 4. A Alfa S.A. tem 80% da controlada Gama S.A., que apurou lucro líquido de R$ 300.000. A Alfa vendeu mercadorias à Gama por R$ 200.000, com custo de R$ 150.000, e 30% do lote segue no estoque da Gama.
- Lucro na venda: 200.000 − 150.000 = R$ 50.000
- Lucro não realizado: 50.000 × 30% = R$ 15.000
- Eliminação: 100% de R$ 15.000, e não 80%
- Efeito no resultado da Alfa: (300.000 × 80%) − 15.000 = 240.000 − 15.000 = R$ 225.000
Controlada vende para a controladora (upstream) ou para outra controlada
A controlada vendedora reconhece o lucro normalmente em suas demonstrações contábeis (item 56). O ajuste acontece na equivalência patrimonial da controladora.
O item 56A manda deduzir, do patrimônio líquido da controlada, 100% do lucro contido no ativo ainda em poder do grupo, e só então calcular a equivalência. Com isso, a controladora registra resultado nulo na operação.
Resultado de MEP = (Lucro da controlada − Lucro não realizado) × % de participação
Exemplo 5. A Gama, controlada em que a Alfa tem 80%, apurou lucro líquido de R$ 300.000. No ano, vendeu mercadorias à Alfa por R$ 100.000, com custo de R$ 70.000, e 40% do lote está no estoque da Alfa.
- Lucro na venda: 100.000 − 70.000 = R$ 30.000
- Lucro não realizado: 30.000 × 40% = R$ 12.000
- Resultado de MEP pela ICPC 09 (R3): (300.000 − 12.000) × 80% = R$ 230.400
Atenção: a fórmula tradicional de prova
Muitos materiais de concurso e gabaritos antigos usam uma só fórmula para qualquer operação com controlada: MEP = (Lucro da controlada × %) − Lucro não realizado.
Essa conta vem da antiga Instrução CVM 247/96, art. 9º. Ela aplicava o percentual sobre o patrimônio líquido e só depois subtraía os lucros não realizados.
No Exemplo 5, a fórmula tradicional daria 240.000 − 12.000 = R$ 228.000. A diferença de R$ 2.400 é a fatia dos sócios não controladores no lucro não realizado (12.000 × 20%).
Quando a controladora tem 100% da controlada, os dois caminhos chegam ao mesmo número. Com sócios não controladores em venda ascendente, calcule pelos dois e confira qual resultado está entre as alternativas.
Se a questão citar expressamente a ICPC 09, o caminho do item 56A é o que tem amparo no texto vigente.
Coligada x controlada: quadro comparativo do lucro não realizado
O cálculo do lucro não realizado (LNR) é sempre o mesmo. O que varia é a parcela eliminada e o ponto da conta em que ela entra.
| Situação | Onde o lucro está | Quanto se elimina | Resultado de MEP |
|---|---|---|---|
| Coligada ou controlada em conjunto, downstream | Resultado da investidora | LNR × % de participação | (Lucro da investida × %) − (LNR × %) |
| Coligada ou controlada em conjunto, upstream | Lucro da investida | LNR × % de participação | (Lucro da investida − LNR) × % |
| Controlada, downstream | Resultado da controladora | 100% do LNR | (Lucro da controlada × %) − LNR |
| Controlada, upstream ou entre controladas | Lucro da controlada | 100% do LNR, deduzido do PL da controlada | (Lucro da controlada − LNR) × % |
Lucro não realizado na consolidação de balanço
O lucro não realizado na consolidação é eliminado por inteiro, qualquer que seja o percentual de participação. As demonstrações consolidadas mostram o grupo como uma única entidade, e ninguém lucra vendendo para si mesmo.
Na consolidação de balanço, o ajuste é feito no próprio ativo: o estoque volta ao custo original do grupo. Receitas, custos e saldos entre controladoras e controladas também são eliminados (CPC 36 (R3), item B86).
Quando a venda é ascendente e há sócios não controladores, a parcela deles no resultado é ajustada pela eliminação (ICPC 09 (R3), item 56B). É por isso que, no item 56A, o MEP já parte do patrimônio líquido da controlada sem o lucro não realizado.
Aspecto tributário: lucro não realizado, lucro real e imposto de renda
A eliminação do lucro não realizado é um ajuste contábil e societário. No direito tributário, cada pessoa jurídica apura o próprio imposto de renda, sem olhar para o grupo.
A empresa que vendeu apura seus tributos sobre a operação normalmente, ainda que o lucro não esteja realizado para o grupo. Por isso a ICPC 09 (R3), item 51, manda reconhecer tributos diferidos quando aplicável.
Na investidora, a contrapartida do ajuste do investimento pelo MEP não entra na determinação do lucro real (RIR/2018, art. 426; Decreto-Lei 1.598/77, art. 23).
Na venda da participação societária, o valor contábil do investimento parte do valor de patrimônio líquido registrado na contabilidade. Os resultados de equivalência já reconhecidos estão nesse valor e, em regra, não integram o ganho de capital.
Este artigo tem foco contábil. Para um caso concreto, confira a legislação do IRPJ e as normas da Receita Federal do Brasil.
Como o lucro não realizado cai em prova: questões comentadas
As bancas pedem quase sempre uma de duas coisas: o efeito da participação no resultado da investidora ou o valor do lucro não realizado a eliminar. Veja três questões clássicas, com os dados resumidos.
FGV, TCM-SP, Agente de Fiscalização (2015): coligada, venda descendente
A Cia. Iota detém 25% do capital da Comercial Kapa, e os demais sócios são independentes do grupo. A Iota vendeu produtos à Kapa por R$ 1.000.000, com custo de R$ 800.000.
Até o fim do exercício, a Kapa revendeu metade do lote a terceiros e apurou lucro líquido de R$ 1.200.000. Não há tributos, e a banca pede o efeito líquido da participação no resultado da Iota.
- Tipo de investida: 25% sem controle indica coligada, com eliminação proporcional
- Lucro na venda: 1.000.000 − 800.000 = R$ 200.000
- Lucro não realizado: 200.000 × 50% = R$ 100.000
- Efeito no resultado: (1.200.000 × 25%) − (100.000 × 25%) = 300.000 − 25.000 = R$ 275.000
Gabarito: alternativa D.
FCC, ICMS/SP (2013): controlada integral, consolidação
A Cia. Global tem 100% das ações da Cia. Marítima. A controlada vendeu produtos à controladora por R$ 480.000, com lucro de 20% sobre o custo.
No mesmo exercício, a Global revendeu 80% do lote a terceiros por R$ 441.600. A banca pede o lucro não realizado nos estoques, a eliminar na consolidação.
- Custo do lote: 480.000 ÷ 1,20 = R$ 400.000
- Lucro na venda: 480.000 − 400.000 = R$ 80.000
- Lucro não realizado: 80.000 × 20% = R$ 16.000
Gabarito: alternativa B. O preço de revenda a terceiros não entra na conta: está no enunciado para distrair.
FCC, SEFAZ/SP, Auditor Fiscal (2009): controlada com sócios não controladores
A Cia. Solar detém 80% da Cia. Crepúsculo, que teve lucro de R$ 600.000 no ano. A controlada vendeu mercadorias à controladora com lucro de R$ 4.000.000, e 90% do lote foi repassado a terceiros.
- Lucro não realizado: 4.000.000 × 10% = R$ 400.000
- Cálculo da banca: (600.000 × 80%) − 400.000 = 480.000 − 400.000 = R$ 80.000
Gabarito: alternativa D, crédito de R$ 80.000 em Resultado de Equivalência Patrimonial.
A prova é de 2009, ainda sob a Instrução CVM 247/96, e a banca usou a fórmula tradicional. Pelo item 56A da ICPC 09 (R3), a conta seria (600.000 − 400.000) × 80% = R$ 160.000, valor que não aparecia nas alternativas.
Erros mais comuns ao calcular o lucro não realizado
Sete deslizes para evitar nesse tipo de questão:
- Trocar coligada por controlada. Aplicar a eliminação proporcional onde cabia a integral, ou o contrário, muda todo o resultado.
- Ignorar o que já foi vendido a terceiros. O lucro não realizado considera apenas o percentual do lote que continua no grupo.
- Errar a base da margem. Lucro de 20% sobre o custo não é o mesmo que 20% sobre o preço de venda.
- Usar o preço de revenda a terceiros. Esse valor mostra que parte do lucro se realizou, mas não entra na fórmula.
- Eliminar receita e custo na operação com coligada. Nas demonstrações individuais, a venda é registrada normalmente e só o lucro é ajustado.
- Tratar a eliminação como definitiva. O lucro eliminado volta ao resultado quando o ativo é vendido a terceiros, depreciado ou baixado.
- Citar os itens 28A a 28C do CPC 18. Eles eram da versão R2; hoje as regras de controladas estão na ICPC 09 (R3).
Perguntas frequentes sobre lucro não realizado no CPC 18
O que é lucros não realizados no CPC 18?
É o lucro de uma transação entre a investidora e sua investida cujo ativo ainda não foi vendido a terceiros nem consumido. Enquanto isso não ocorre, a participação da investidora nesse lucro fica fora do resultado.
Todo o lucro não realizado é eliminado?
Não. Com coligadas e controladas em conjunto, elimina-se apenas a parcela correspondente à participação da investidora. Com controladas, a eliminação é de 100%.
Quando o lucro não realizado passa a ser reconhecido?
Quando o ativo sai do grupo ou é consumido: venda a terceiros, depreciação, impairment ou baixa. No caso de estoques, o reconhecimento acompanha a revenda das mercadorias.
E se a operação gerar prejuízo em vez de lucro?
O CPC 18 (R3), item 29, trata das perdas. Se a venda descendente evidenciar redução do valor realizável líquido ou impairment do ativo, o investidor reconhece a perda por inteiro.
Na venda ascendente, o investidor reconhece a sua participação nessa perda. A ICPC 09 (R3), item 54, acrescenta que a perda deve ser reconhecida antes da venda.
A empresa que vendeu precisa ajustar a própria contabilidade?
A vendedora registra a operação normalmente. O ajuste do lucro não realizado é feito por quem aplica a equivalência patrimonial, logo após o resultado de MEP ou no próprio cálculo dele.
Qual a diferença entre o ajuste na equivalência patrimonial e na consolidação?
Na equivalência, o ajuste afeta a linha de resultado de MEP e a conta de investimento. Na consolidação, o lucro é retirado do próprio ativo (o estoque, por exemplo), e receitas e custos intragrupo também são eliminados.
Pontos-chave sobre o lucro não realizado no CPC 18
- Lucro não realizado é o lucro da venda entre investidora e investida contido no ativo que ainda está no grupo.
- Cálculo: lucro na venda × % do ativo ainda em poder do grupo.
- Coligadas e controladas em conjunto: elimina-se apenas a participação da investidora (CPC 18 (R3), item 28).
- Controladas: elimina-se 100% do lucro não realizado (ICPC 09 (R3), itens 55 a 56B).
- A direção da venda indica onde o lucro está: no resultado da investidora (downstream) ou no lucro da investida (upstream).
- O lucro se realiza com venda a terceiros, depreciação, impairment ou baixa do ativo.
- Na consolidação, a eliminação é sempre integral e feita no próprio ativo.
- O ajuste é contábil: o resultado de equivalência não entra na determinação do lucro real.
- Desde 2025, o CPC 18 não trata mais de controladas: a regra está na ICPC 09 (R3).
Identificados o tipo de investida e a direção da venda, a questão de lucro não realizado vira aritmética simples.